آیا شایعه «ضعیفسازی» سایپا، مقدمه یک معامله بزرگ است؟ تولید نصف شده، زیان انباشته از نصف سرمایه گذشته، خساپا زیر یک سوم ارزش کارشناسی معامله میشود و تصمیم واگذاری ۴۲ درصد سهام سایپا بعد از یک سال و نیم هنوز گرفته نشده است. سوال اینجاست: سایپا بیمار است یا نبضش را برای یک خرید ارزان پایین نگه داشتهاند؟
بیتران، مانی حدادی: هنوز اوایل مهرماه هستیم. بیش از یک سال و نیم از آغاز فرایند واگذاری ۴۲ درصد سهام بلوکی سایپا میگذرد و وزیر صمت همین چند روز پیش گفته هنوز تصمیمی گرفته نشدهاست. در همین مدت، تولید سایپا به نصف رسیده و زیان انباشتهاش بالا رفتهاست. نماد «خساپا» حدود ۷۶۱ ریال معامله میشود و آخرین ارزشگذاری کارشناسی ۲٬۰۷۵ ریال بودهاست. کروز و سایپا هم از طریق بیانیههای متقابل با هم میجنگند. این تصویر یک پرسش را روی میز میگذارد که آیا سایپا فقط بیمار است یا شاید کسی دارد نبض بیمار را برای یک خرید و چرب و نرم و البته ارزانتر، پایین نگهمیدارد!
سایه واگذاری ایرانخودرو هنوز سنگینی میکند
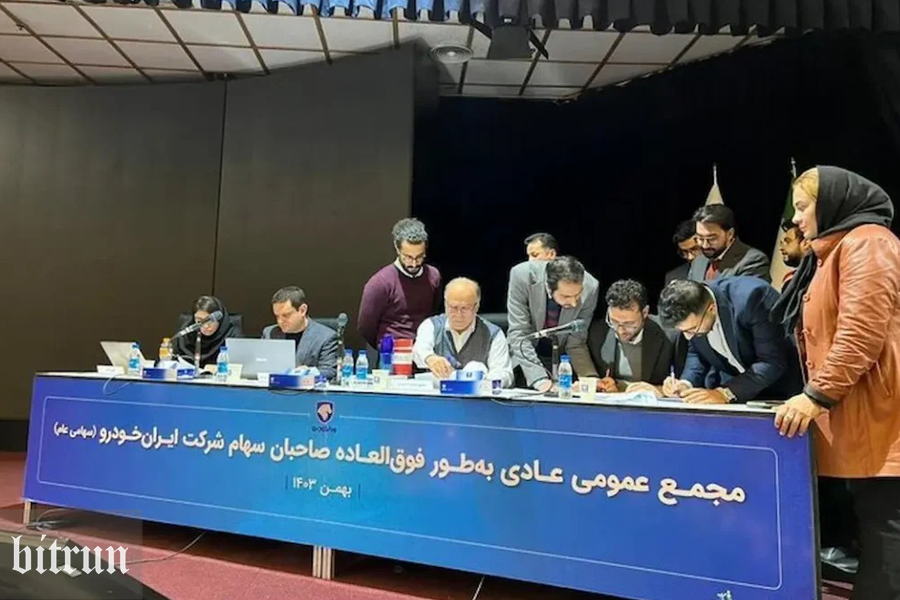
مالکیت (دقیقتر بگوییم، مدیریت) ایرانخودرو ۱۷ بهمن ۱۴۰۳ به گروه قطعهسازی کروز رسید. کروز پیش از آن حدود ۳۰ درصد سهام و ۲ کرسی از هیئتمدیره پنجنفره را داشت. البته خودشان مدعی هستند بر اساس حکم دیوان عدالت اداری (۱۷ فروردین ۱۴۰۴) هیچ سهمی در ایرانخودرو ندارند. پس «مالک ایرانخودرو» بودن کروز خودش محل مناقشهاست. رسانهها هم آن را واگذاری مدیریت بدون خرید و فروش سهام، فقط با بهدستآوردن چند صندلی هیئتمدیره توصیف کردهاند.
همه میدانند که حاشیههای آن پرونده کم نبود. شورای رقابت در اسفند ۱۴۰۱ رأی داد سهام ایرانخودرو از سوی شرکتهای وابسته به کروز واگذار شود، اما بعد از اعتراض کروز رأی به نفع این شرکت تغییر کرد. بعد، مجلس گزارش کمیسیون صنایع درباره ایرادات واگذاری مدیریت ایرانخودرو را به قوه قضاییه ارجاع داد. حتی برخی نمایندگان به پرونده قضایی قاچاق ۳۳ هزار میلیارد تومانی کروز اشارهکردند.
همین سوابق باعث شده هر بار که خبری از واگذاری سایپا منتشر میشود این سوال به ذهن بیاید که «نکند دوباره جنجال تکرار شود؟» مسئولان که میگویند نه. چون مثلاً قرار است مدل واگذاری سایپا مثل ایرانخودرو نباشد. چون مهمترین تفاوت، در نقش دولت بعد از واگذاری است. سخنگوی وزارت صمت هم گفته بود اولین اصل وزارتخانه این است که تعارض منافع و تجمیع منافع در واگذاری شکل نگیرد.
اوضاع سایپا چقدر بد است؟
در سال مالی ۱۴۰۴ گروه خودروسازی سایپا حدود ۲۵ همت زیان خالص داشته و زیان خالص تلفیقی گروه هم به حدود ۶۴ همت رسیدهاست. زیان انباشته حدود ۹۶ همت بوده که بیش از نیمی از سرمایه ثبتشدهاست. طبق گزارشهای بعدی، زیان انباشته غیرتلفیقی در بهار ۱۴۰۵ به بیش از ۱۰۵ هزار میلیارد تومان رسیدهاست. این وسط زنگ خطر ماده ۱۴۱ به صدا درمیآید.
ماده ۱۴۱ قانون تجارت وقتی فعال میشود که دستکم نیمی از سرمایه یک شرکت از بین رفته باشد. هیئتمدیره باید مجمع فوقالعاده را برای تصمیم درباره ادامه فعالیت، کاهش سرمایه یا اقدام قانونی دعوت کند. البته بر خلاف برخی شایعات، این حکم به معنای ورشکستگی نیست. بهتر است بگوییم سایپا در وضعیت هشدار حقوقی است.
بیشتر بدانید: فرایند واگذاری سایپا باید چگونه باشد؟ تفاوت فاحش تفکر بابک زنجانی و دولت
بر اساس آمار تولید پنجماهه امسال (سال ۱۴۰۵) میزان تولید سایپا از ۸۸٬۶۲۴ دستگاه به ۴۹٬۸۷۶ دستگاه رسیدهاست. خانواده X۲۰۰ (کوییک و ساینا) حدود ۵۵ درصد افت داشتهاند و شاهین حدود ۴۳ درصد. در این مدت حدود ۵۲ هزار خودرو به دلیل کمبود قطعه ناقص در پارکینگهای سایپا مانده. یعنی سرمایه مشتری و شرکت هر دو زمینگیر شدهاست. مشتریان ساینا گزارش دادهاند با وجود تکمیل وجه از اواخر ۱۴۰۴ هنوز خودرو تحویل نگرفتهاند. زخم تحویل ندادن شاهین که هنوز باز است.
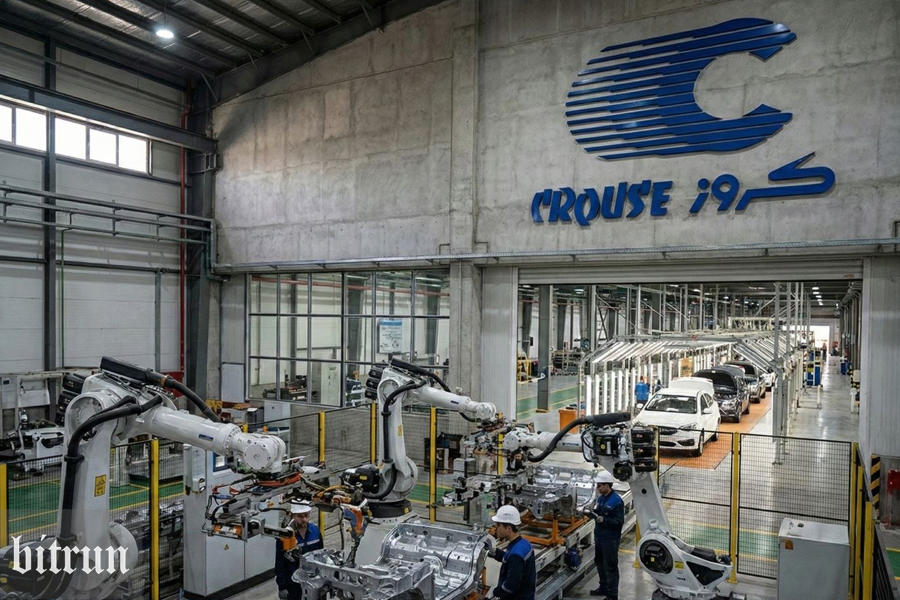
کروز، طلبکارِ چکبهدست یا بازیگر پشت صحنه؟
گفته میشود سایپا حدود ۹۰ همت بدهی دارد که فقط بخش کوچکی از آن به کروز مربوط است و باقیاش به دیگر قطعهسازان، شبکه بانکی و مشتریان پیشفروش است. این داستان دو روایت متضاد وجود دارد.
روایت سایپا که میگوید در سال ۱۴۰۳ حدود ۱۶ همت قطعه از کروز تحویل گرفته و نزدیک به ۷۵ درصد آن تسویه شدهبود. در ۱۴۰۴ تحویل قطعات از ۱۸٫۲ میلیون به ۸٫۸ میلیون عدد رسید (افت ۵۱ درصد). وزارت صمت هم بهطور رسمی تأیید کرده که کروز تعهد تأمین قطعه را اجرا نکرده و گفته اگر قراردادها اجرا نشود سراغ مراجع قضایی میرود.
روایت دیگر، روایت کروز است که میگوید از فروردین تا بهمن ۱۴۰۴ بیش از ۸ میلیون قطعه تحویل داده، در حالی که چکهای خرید دین سایپا یکییکی برگشت خورده است. در بهمن هم بیش از ۳۰۰ میلیارد تومان چک برگشتی جدید گرفته است. کروز میگوید در مواردی خودش ناچار شده تسهیلاتی را که منشأ آن بدهی سایپا بوده بازپرداخت کند.
بیشتر بدانید: خط و نشان وزیر صمت برای جلوگیری از تکرار سناریوی ایرانخودرو در سایپا
عدد تحویلی هر دو طرف تقریباً همخوان است (حدود ۸ تا ۹ میلیون قطعه). اختلاف بر سر «چرا» است. انجمن قطعهسازان گفته بود مدیران سایپا در جلسهای پذیرفتند بدهی به کروز ۲ برابر رقم اعلامی قبلی (حدود ۷ همت) است. تا تیر ۱۴۰۵ این بدهی حدود ۱۵ همت برآورد شدهاست. مدیرعامل سایپا ادعا کرده بود ۴ همت از ۱۰ همت حاصل فروش داراییهای غیرمولد را صرف تسویه بخشی از بدهی به کروز کرده و شرکت حاضر است هزینه بیشتری بپردازد تا انحصار تأمین بشکند.
اینکه آیا در این میان کروز دارد شیطنت میکند، ادعایی سنگین است. هیچ سند عمومی نیت کروز برای «ارزانکردن سایپا» را ثابت نمیکند. سایپا خودش شایعه خرید سهام توسط کروز را تکذیب کرد و گفت کروز مستقیماً متقاضی خرید نیست. کروز هم رسماً میگوید برنامهای برای خرید سهام سایپا یا هر خودروساز دیگر ندارد. از نظر رفتار اقتصادی، یک تأمینکننده خصوصی که چک برگشتی میگیرد و سرمایه در گردشش میخشکد، حتی بدون هیچ نیت پنهان هم قطعه کمتر میفرستد. این «طلبکار عاقل» است، نه لزوماً «توطئهگر».
بیشتر بدانید: سایپا آریانو؛ فیس لیفت آریا با قوای فنی پلاگین هیبریدی بدون حضور خبرنگاران رونمایی شد
اما راستش را بخواهید برخی میگویند مجموع روند تحویل قطعات، شکست توافقها و انباشت خودروهای ناقص را نمیتوان اختلاف تجاری معمول دانست و «شائبه مهندسی افت ارزش» ایجاد میکند. در مقابل، کارشناسان دادهاند بین کاهش تأمین قطعه و احتمال خرید سایپا نمیشود رابطه علت و معلولی ساخت و معرفی یک مقصر، صورت مسئله را پاک میکند.
یک نشانه جالب دیگر هم در دست داریم. فروش برخی محصولات سایپا از طریق گروه بهمن (زیرمجموعه دیگر کروز) انجام میشود. شاید دلیلش تسویه بدهی سایپا از راه تهاتر با کروز است. این نشان میدهد کروز هم یک طلبکار بزرگ است، هم یک مدیر خودروساز رقیب، هم (از طریق شبکه همکارش) یک دستاندرکار فروش محصول سایپا. این قطعاً توطئه نیست، اما شدیداً تعارض منافع ساختاری است و تنظیمگر باید به آن نگاه کند.
مکانیسم «مهندسی افت ارزش» کجا جواب میدهد؟
فرض کنیم کسی واقعاً بخواهد سایپا را ارزان بخرد. راه اولش از قیمتگذاری بلوک میگذرد. قیمت پایه بلوک ۴۲ درصدی را گزارش کارشناسان قوه قضاییه تعیین میکند، نه بازار. در گزارش قبلی ارزش مدیریتی لحاظ نشده بود و درنهایت اعتبار ششماههاش هم تمام شد و بهروزرسانی در جریان است. چون ارزش کنترل و کرسیهای مدیریتی در قیمت نهایی اثر دارد، فاصله میان دو کارشناسی حساسترین نقطه است. هر افت تولید، هر افت فروش و هر زیان تازه در همین بازه میتواند عدد جدید را پایین بکشد.
شکاف قیمتی هم این انگیزه را تقویت میکند. قیمت تابلو حدود ۶۳ درصد کمتر از ارزش کارشناسی است و ارزش بازار حدود ۱۲۳ همت میشود. هر چه این شکاف بزرگتر باشد، خریدار سایپا انگیزه بیشتری دارد که قیمت کارشناسی هم به بازار نزدیکتر شود.
بیشتر بدانید: سایپا ۲۵۱ رونمایی شد؛ معرفی آریانو و Z25 در کنار افتتاح خط تولید آریا
در صف خریداران، کرمانموتور و هلدینگی منتسب به بابک زنجانی نام برده شدهاند، هرچند این زد و بندها از رسانهها آب میخورد و وزارت صمت آن را تأیید نکرده. از کنسرسیومی از قطعهسازان هم سخن گفته میشود. وزارت صمت اعلام کرده لزوماً به بالاترین پیشنهاد مالی واگذار نمیکند. یعنی معیار انتخاب فقط قیمت نیست و این خودش پرسش تازهای درباره شفافیت معیارها باز میکند.
طنز ماجرا این است که بخشی از تخفیف بدون هیچ شیطنتی ساخته میشود و خود دولت سازنده آن است. تعهد به حفظ نیروی انسانی، ادامه تولید و تعمیق ساخت داخل پیش از واگذاری، ارزش پیشنهادی هر خریدار عاقلی را کاهش میدهد. خریدار باید هزینه این تکالیف را از قیمت کم کند. پس حتی اگر هیچ بازیگر خصوصی دست به مهندسی نزند، قیمت نهایی میتواند پایین بیاید. تفکیک «تخفیف ناشی از شروط دولت» از «تخفیف ناشی از افت عمدی» برای ناظر بسیار دشوار است، و همین دشواری بستر مناسبی برای شائبه میسازد.

حالا چه اتفاقی میافتد؟
اگر مسیر فعلی ادامه پیدا کند، سناریوی محتمل این است که واگذاری تا پایان سال یا حتی بعد از آن کش میآید، کارشناسی جدید در اوج ضعف شرکت انجام میشود و خریداری که از پیش در صف بوده، بلوک کنترلی را با عددی پایینتر از ارزش واقعی میگیرد. بعد هم همان چرخهای تکرار میشود که در ایرانخودرو دیدیم. بیانیههای پینگپنگی، بالا و پایین رسانهای، ارجاع به قوه قضاییه و خریداری که با یک پرونده حقوقی روی دوش، مدیریت را شروع میکند. این پیشبینی به اثبات نیاز ندارد. کافی است ناظر خوابیده باشد و تأخیر، هزینهای برای تصمیمگیر نداشتهباشد.
اینجا خطای اصلی سیاستگذار خودنمایی میکند. یعنی هزینه تأخیر را سایپا و مردم میپردازند، نه مسئول تصمیم. کسی که ۴۲ درصد سهام را در دست دارد و بیش از یک سال و نیم است تصمیم نمیگیرد، عملاً دارد داراییِ ملی را در معرض فرسایش میگذارد. ۵۲ هزار خودروی ناقص یعنی پول مشتریانی که سرشان بیکلاه ماندهاست. تولیدی که نصف شده یعنی کارگری که هر ماه نگران تعدیل است و زیانی که هر ماه بزرگتر میشود یعنی تبخیر بخشی از همان سرمایهای که قرار بود با واگذاری نجات پیدا کند. کسی پاسخ نمیدهد چرا در این مدت حتی یک ارزیابی شفاف از میزان خسارت تأخیر منتشر نشدهاست.
بیشتر بدانید: معاون برنامهریزی سایپا: خودروهای کف پارکینگ تا آخر ماه صفر میشود
مسئله اصلی سایپا شاید نه یک بازیگر پشت صحنه، بلکه دولتی است که هم مالک است، هم ناظر، هم تعیینکننده قیمت و هم تصمیمگیرنده زمان. هرجا یک نهاد همه نقشها را دارد و هزینه تأخیر را خودش نمیپردازد، نتیجه همین میشود. معیار سنجش موفقیت واگذاری هم بالاترین قیمت یا سرعت نیست. این است که بعد از آن، خودرو به دست مشتری برسد، کارگر سر کارش بماند و هیچکس مجبور نباشد برای فهمیدن «چرا این قیمت؟» به شایعات پناه ببرد.